Domain eztp.de kaufen?
Wir ziehen mit dem Projekt
eztp.de um.
Sind Sie am Kauf der Domain
eztp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eztp.de kaufen?
Warum schließen Sparkassen?
Sparkassen schließen aus verschiedenen Gründen, darunter die Digitalisierung des Bankwesens, veränderte Kundenbedürfnisse und wirtschaftliche Überlegungen. Die steigende Nutzung von Online-Banking und mobilen Apps führt dazu, dass weniger Kunden physische Filialen besuchen. Zudem können Sparkassen durch die Schließung von Filialen Kosten einsparen und effizienter arbeiten. Veränderte Kundenbedürfnisse, wie die Nachfrage nach flexibleren Öffnungszeiten und digitalen Services, können ebenfalls dazu führen, dass Filialen geschlossen werden. Letztendlich müssen Sparkassen wirtschaftlich agieren und ihre Geschäftsmodelle anpassen, um langfristig erfolgreich zu bleiben. **
Sollte man Sparkassen verstaatlichen?
Die Frage, ob Sparkassen verstaatlicht werden sollten, ist umstritten. Befürworter argumentieren, dass eine Verstaatlichung zu einer stärkeren Kontrolle und Regulierung führen würde, um die Stabilität des Finanzsystems zu gewährleisten. Gegner hingegen sehen in der Privatisierung einen Anreiz für Effizienz und Wettbewerb. Letztendlich hängt die Antwort von den spezifischen Bedingungen und Zielen des jeweiligen Landes ab. **

Ähnliche Suchbegriffe für Sparkassen
Top-Angebote
Produkte zum Begriff Sparkassen:
-
Der Jahresabschluss der Sparkassen zwischen Vorstand, Verwaltungsrat und Träger, Fachbücher von Landkreistag Nordrhein-Westfalen, Jonas KroenerDie Arbeit untersucht die organisations- und aufsichtsrechtlichen Vorgaben für das Zustandekommen des Jahresabschlusses der Sparkassen. Sie analysiert zudem, welche Grenzen bei der Dotierungsentscheidung nach § 340g HGB bestehen und welche Folgen dies für den Einfluss der Träger auf die Sparkassen hat.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Österreichische Banken und Sparkassen im Nationalsozialismus und in der Nachkriegszeit / Österreichi, Sachbücher von Gerald D. Feldman, Theodor Venus, Ulrike Zimmerl, Oliver RathkolbHier wird erstmals die Geschichte der drei wesentlichen österreichischen Banken in der Zeit von 1938 bis 1945 dargestellt. Dabei stehen die wirtschaftliche Bedeutung und das politische Handeln der Creditanstalt-Bankverein, der Länderbank sowie der Zentralsparkasse Wien für die Industriegeschichte Österreichs im Vordergrund. Als Beispiel für Regionalbanken werden die Tochterinstitute der Creditanstalt-Bankverein, die Bank für Kärnten, die Bank für Oberösterreich und Salzburg sowie die Bank für Tirol und Vorarlberg untersucht. Im Zentrum dieser breit angelegten Studie steht die Bankenpolitik vor und nach dem sogenannten Anschluss Österreichs an das nationalsozialistische Deutschland im Jahre 1938. Auf der Grundlage umfangreichen Quellenmaterials wird die Beteiligung der Banken an der Enteignung von Vermögenswerten von Juden beschrieben. Aber auch die Expansion der beiden Grossbanken in den vom nationalsozialistischen Regime okkupierten Gebieten Polens, der Tschechoslowakei und Jugoslawiens sowie Ungarns kommt ausführlich zur Sprache. Die Creditanstalt-Bankverein und die Länderbank wurden - anders als die Zentralsparkasse - in die Deutsche bzw. Dresdner Bank inkorporiert. Dabei wird die Zusammenarbeit österreichischer und deutscher Bankexperten ebenso offengelegt wie die personelle und wirtschaftliche Nazifizierung des Bankensektors insgesamt. Ein abschliessendes Kapitel über die Zeit nach 1945 und den Umgang mit dem NS-Unrecht rundet diese kritische Gesamtdarstellung ab.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
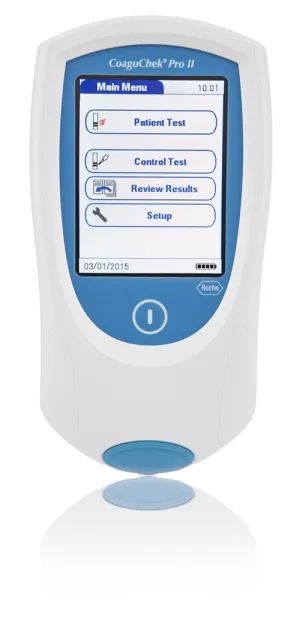
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AMICA Elektro-Kochfeld, schwarz, B:57,5cm H:6,4cm T:50,5cm, Kochfelder, Zeitlose Bedienung – einfach, zuverlässig und bewährtProduktdetails: Farbbezeichnung: schwarz, Herstellungsland: Made in Europe, Leistung & Verbrauch bei integrierter Dunstabzugshaube: Modellbezeichnung: KMC 13282 E, Ausstattung & Funktionen: Bedienelemente: Touchpad, Rahmen Kochfeld: Edelstahlrahmen,...225,93 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Sind alle Sparkassen gleich?
Nein, nicht alle Sparkassen sind gleich. Jede Sparkasse ist eine eigenständige Bank und kann daher Unterschiede in ihren Produkten, Dienstleistungen und Konditionen haben. Es gibt jedoch auch Gemeinsamkeiten, da alle Sparkassen Teil des Sparkassenverbands sind und bestimmten Regeln und Standards folgen. **
-
Sind alle Sparkassen gleich?
Nein, nicht alle Sparkassen sind gleich. Obwohl sie alle dem Sparkassenverband angehören, handelt es sich um eigenständige Institute, die regional organisiert sind. Das bedeutet, dass jede Sparkasse ihre eigenen Produkte, Services und Konditionen anbieten kann. Zudem können sich die Größe, das Filialnetz und die digitalen Angebote von Sparkasse zu Sparkasse unterscheiden. Es lohnt sich daher, die verschiedenen Sparkassen in der eigenen Region zu vergleichen, um die passende für die individuellen Bedürfnisse zu finden. **
-
Welche Sparkassen mobiles Bezahlen?
Welche Sparkassen bieten mobiles Bezahlen an? Das mobile Bezahlen wird von vielen Sparkassen in Deutschland angeboten, darunter die Sparkasse Berlin, die Sparkasse KölnBonn, die Sparkasse München und die Sparkasse Hamburg. Kunden können mit ihren Smartphones oder Smartwatches kontaktlos bezahlen, indem sie ihre Karte in der entsprechenden App hinterlegen. Dies ermöglicht eine bequeme und sichere Zahlungsmethode im Alltag. Welche Sparkasse bietet mobiles Bezahlen in Ihrer Region an? **
-
Welche Sparkassen gibt es?
Welche Sparkassen gibt es? In Deutschland gibt es insgesamt über 380 Sparkassen, die jeweils für eine bestimmte Region zuständig sind. Jede Sparkasse ist ein eigenständiges Kreditinstitut und gehört einem regionalen Sparkassenverband an. Beispiele für bekannte Sparkassen sind die Sparkasse KölnBonn, die Hamburger Sparkasse oder die Sparkasse Berlin. Die Sparkassen bieten neben klassischen Bankdienstleistungen auch spezielle Angebote für ihre jeweilige Region an und engagieren sich oft auch sozial und kulturell vor Ort. **

Wie ist die Sparkassen-App?
Die Sparkassen-App bietet eine benutzerfreundliche Oberfläche und ermöglicht es den Nutzern, ihre Konten und Transaktionen bequem von ihrem Smartphone aus zu verwalten. Sie bietet auch Funktionen wie Überweisungen, Kontostandsabfrage und die Möglichkeit, Kontoauszüge einzusehen. Die App wird von den meisten Nutzern als zuverlässig und sicher empfunden. **
Was ist eine Sparkassen Debitkarte?
Eine Sparkassen Debitkarte ist eine Bankkarte, die von Sparkassen ausgegeben wird und es ihren Kunden ermöglicht, bargeldlose Zahlungen zu tätigen. Im Gegensatz zu einer Kreditkarte wird der Betrag direkt vom Girokonto des Kunden abgebucht. Die Debitkarte kann sowohl für den bargeldlosen Zahlungsverkehr im In- und Ausland als auch für das Abheben von Bargeld am Geldautomaten genutzt werden. Sie bietet somit eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, ohne immer Bargeld mit sich führen zu müssen. **
Top-Angebote
Produkte zum Begriff Sparkassen:
-
Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen, Fachbücher von Thorsten ProettelDas Fachbuch "Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen" von Thorsten Proettel bietet eine tiefgehende Analyse der Rolle von Sparkassen während der Industrialisierung. Der Autor beleuchtet, wie Sparkassen nicht nur als sichere Sparmöglichkeiten für ärmere Gesellschaftsschichten fungierten, sondern auch als bedeutende Kreditgeber für gewerbliche Finanzierungen. Durch eine umfassende empirische Untersuchung wird aufgezeigt, welche Kundengruppen Kapital erhielten und für welche Zwecke es eingesetzt wurde. Die Analyse deckt Unterschiede in der Kreditpolitik einzelner Institute auf und zeigt, dass insbesondere kleine und mittelgrosse Industrieunternehmen von den Sparkassen unterstützt wurden. Dieses Buch stellt einen wichtigen Beitrag zur Geschichte der Finanzierungslandschaft und zur Entwicklung des Landes dar.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Jahresabschluss der Sparkassen zwischen Vorstand, Verwaltungsrat und Träger, Fachbücher von Landkreistag Nordrhein-Westfalen, Jonas KroenerDie Arbeit untersucht die organisations- und aufsichtsrechtlichen Vorgaben für das Zustandekommen des Jahresabschlusses der Sparkassen. Sie analysiert zudem, welche Grenzen bei der Dotierungsentscheidung nach § 340g HGB bestehen und welche Folgen dies für den Einfluss der Träger auf die Sparkassen hat.26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Österreichische Banken und Sparkassen im Nationalsozialismus und in der Nachkriegszeit / Österreichi, Sachbücher von Gerald D. Feldman, Theodor Venus, Ulrike Zimmerl, Oliver RathkolbHier wird erstmals die Geschichte der drei wesentlichen österreichischen Banken in der Zeit von 1938 bis 1945 dargestellt. Dabei stehen die wirtschaftliche Bedeutung und das politische Handeln der Creditanstalt-Bankverein, der Länderbank sowie der Zentralsparkasse Wien für die Industriegeschichte Österreichs im Vordergrund. Als Beispiel für Regionalbanken werden die Tochterinstitute der Creditanstalt-Bankverein, die Bank für Kärnten, die Bank für Oberösterreich und Salzburg sowie die Bank für Tirol und Vorarlberg untersucht. Im Zentrum dieser breit angelegten Studie steht die Bankenpolitik vor und nach dem sogenannten Anschluss Österreichs an das nationalsozialistische Deutschland im Jahre 1938. Auf der Grundlage umfangreichen Quellenmaterials wird die Beteiligung der Banken an der Enteignung von Vermögenswerten von Juden beschrieben. Aber auch die Expansion der beiden Grossbanken in den vom nationalsozialistischen Regime okkupierten Gebieten Polens, der Tschechoslowakei und Jugoslawiens sowie Ungarns kommt ausführlich zur Sprache. Die Creditanstalt-Bankverein und die Länderbank wurden - anders als die Zentralsparkasse - in die Deutsche bzw. Dresdner Bank inkorporiert. Dabei wird die Zusammenarbeit österreichischer und deutscher Bankexperten ebenso offengelegt wie die personelle und wirtschaftliche Nazifizierung des Bankensektors insgesamt. Ein abschliessendes Kapitel über die Zeit nach 1945 und den Umgang mit dem NS-Unrecht rundet diese kritische Gesamtdarstellung ab.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum schließen Sparkassen?
Sparkassen schließen aus verschiedenen Gründen, darunter die Digitalisierung des Bankwesens, veränderte Kundenbedürfnisse und wirtschaftliche Überlegungen. Die steigende Nutzung von Online-Banking und mobilen Apps führt dazu, dass weniger Kunden physische Filialen besuchen. Zudem können Sparkassen durch die Schließung von Filialen Kosten einsparen und effizienter arbeiten. Veränderte Kundenbedürfnisse, wie die Nachfrage nach flexibleren Öffnungszeiten und digitalen Services, können ebenfalls dazu führen, dass Filialen geschlossen werden. Letztendlich müssen Sparkassen wirtschaftlich agieren und ihre Geschäftsmodelle anpassen, um langfristig erfolgreich zu bleiben. **
-
Sollte man Sparkassen verstaatlichen?
Die Frage, ob Sparkassen verstaatlicht werden sollten, ist umstritten. Befürworter argumentieren, dass eine Verstaatlichung zu einer stärkeren Kontrolle und Regulierung führen würde, um die Stabilität des Finanzsystems zu gewährleisten. Gegner hingegen sehen in der Privatisierung einen Anreiz für Effizienz und Wettbewerb. Letztendlich hängt die Antwort von den spezifischen Bedingungen und Zielen des jeweiligen Landes ab. **
-
Sind alle Sparkassen gleich?
Nein, nicht alle Sparkassen sind gleich. Jede Sparkasse ist eine eigenständige Bank und kann daher Unterschiede in ihren Produkten, Dienstleistungen und Konditionen haben. Es gibt jedoch auch Gemeinsamkeiten, da alle Sparkassen Teil des Sparkassenverbands sind und bestimmten Regeln und Standards folgen. **
-
Sind alle Sparkassen gleich?
Nein, nicht alle Sparkassen sind gleich. Obwohl sie alle dem Sparkassenverband angehören, handelt es sich um eigenständige Institute, die regional organisiert sind. Das bedeutet, dass jede Sparkasse ihre eigenen Produkte, Services und Konditionen anbieten kann. Zudem können sich die Größe, das Filialnetz und die digitalen Angebote von Sparkasse zu Sparkasse unterscheiden. Es lohnt sich daher, die verschiedenen Sparkassen in der eigenen Region zu vergleichen, um die passende für die individuellen Bedürfnisse zu finden. **
Ähnliche Suchbegriffe für Sparkassen
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AMICA Elektro-Kochfeld, schwarz, B:57,5cm H:6,4cm T:50,5cm, Kochfelder, Zeitlose Bedienung – einfach, zuverlässig und bewährtProduktdetails: Farbbezeichnung: schwarz, Herstellungsland: Made in Europe, Leistung & Verbrauch bei integrierter Dunstabzugshaube: Modellbezeichnung: KMC 13282 E, Ausstattung & Funktionen: Bedienelemente: Touchpad, Rahmen Kochfeld: Edelstahlrahmen,...225,93 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interne SSD Maximale Produktivität für das BüroDie interne SSD (Solid State Drive) sorgt als direkter Ersatz für eine herkömmliche Festplatte für einen deutlichen Leistungsschub von Computern und Notebooks. Das Betriebssystem und Programme starten um ein Vielfaches schneller, wodurch War96,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche Sparkassen mobiles Bezahlen?
Welche Sparkassen bieten mobiles Bezahlen an? Das mobile Bezahlen wird von vielen Sparkassen in Deutschland angeboten, darunter die Sparkasse Berlin, die Sparkasse KölnBonn, die Sparkasse München und die Sparkasse Hamburg. Kunden können mit ihren Smartphones oder Smartwatches kontaktlos bezahlen, indem sie ihre Karte in der entsprechenden App hinterlegen. Dies ermöglicht eine bequeme und sichere Zahlungsmethode im Alltag. Welche Sparkasse bietet mobiles Bezahlen in Ihrer Region an? **
-
Welche Sparkassen gibt es?
Welche Sparkassen gibt es? In Deutschland gibt es insgesamt über 380 Sparkassen, die jeweils für eine bestimmte Region zuständig sind. Jede Sparkasse ist ein eigenständiges Kreditinstitut und gehört einem regionalen Sparkassenverband an. Beispiele für bekannte Sparkassen sind die Sparkasse KölnBonn, die Hamburger Sparkasse oder die Sparkasse Berlin. Die Sparkassen bieten neben klassischen Bankdienstleistungen auch spezielle Angebote für ihre jeweilige Region an und engagieren sich oft auch sozial und kulturell vor Ort. **
-
Wie ist die Sparkassen-App?
Die Sparkassen-App bietet eine benutzerfreundliche Oberfläche und ermöglicht es den Nutzern, ihre Konten und Transaktionen bequem von ihrem Smartphone aus zu verwalten. Sie bietet auch Funktionen wie Überweisungen, Kontostandsabfrage und die Möglichkeit, Kontoauszüge einzusehen. Die App wird von den meisten Nutzern als zuverlässig und sicher empfunden. **
-
Was ist eine Sparkassen Debitkarte?
Eine Sparkassen Debitkarte ist eine Bankkarte, die von Sparkassen ausgegeben wird und es ihren Kunden ermöglicht, bargeldlose Zahlungen zu tätigen. Im Gegensatz zu einer Kreditkarte wird der Betrag direkt vom Girokonto des Kunden abgebucht. Die Debitkarte kann sowohl für den bargeldlosen Zahlungsverkehr im In- und Ausland als auch für das Abheben von Bargeld am Geldautomaten genutzt werden. Sie bietet somit eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, ohne immer Bargeld mit sich führen zu müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.