Domain eztp.de kaufen?
Wir ziehen mit dem Projekt
eztp.de um.
Sind Sie am Kauf der Domain
eztp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eztp.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
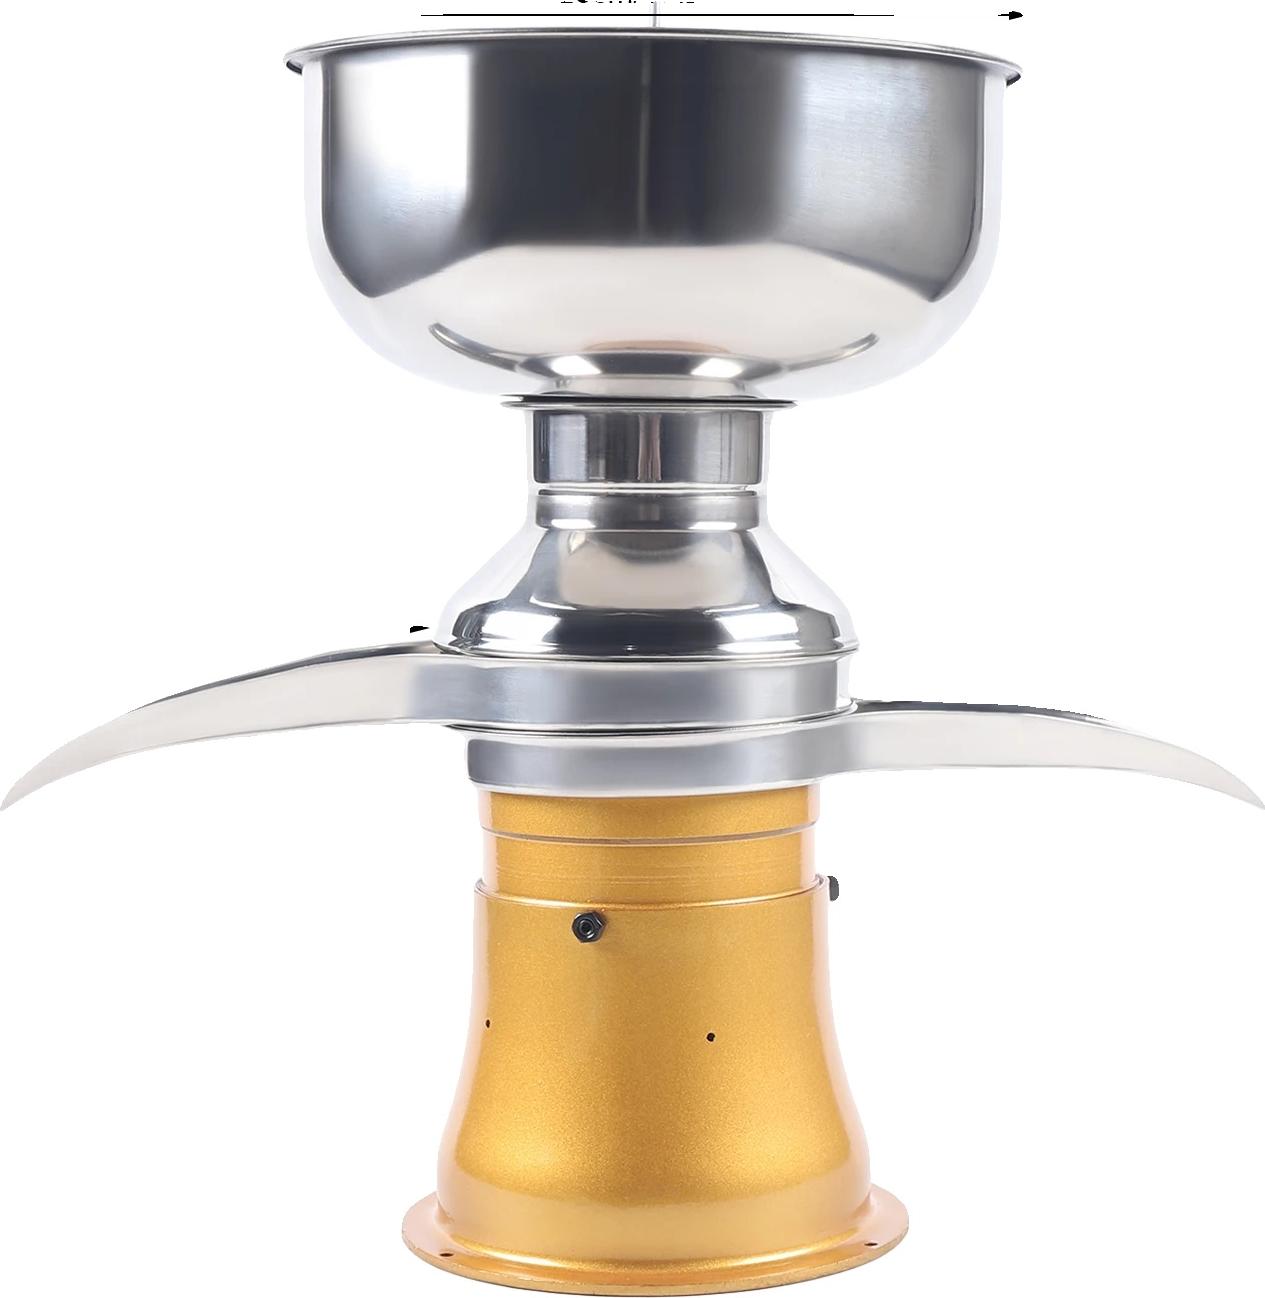
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V321,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
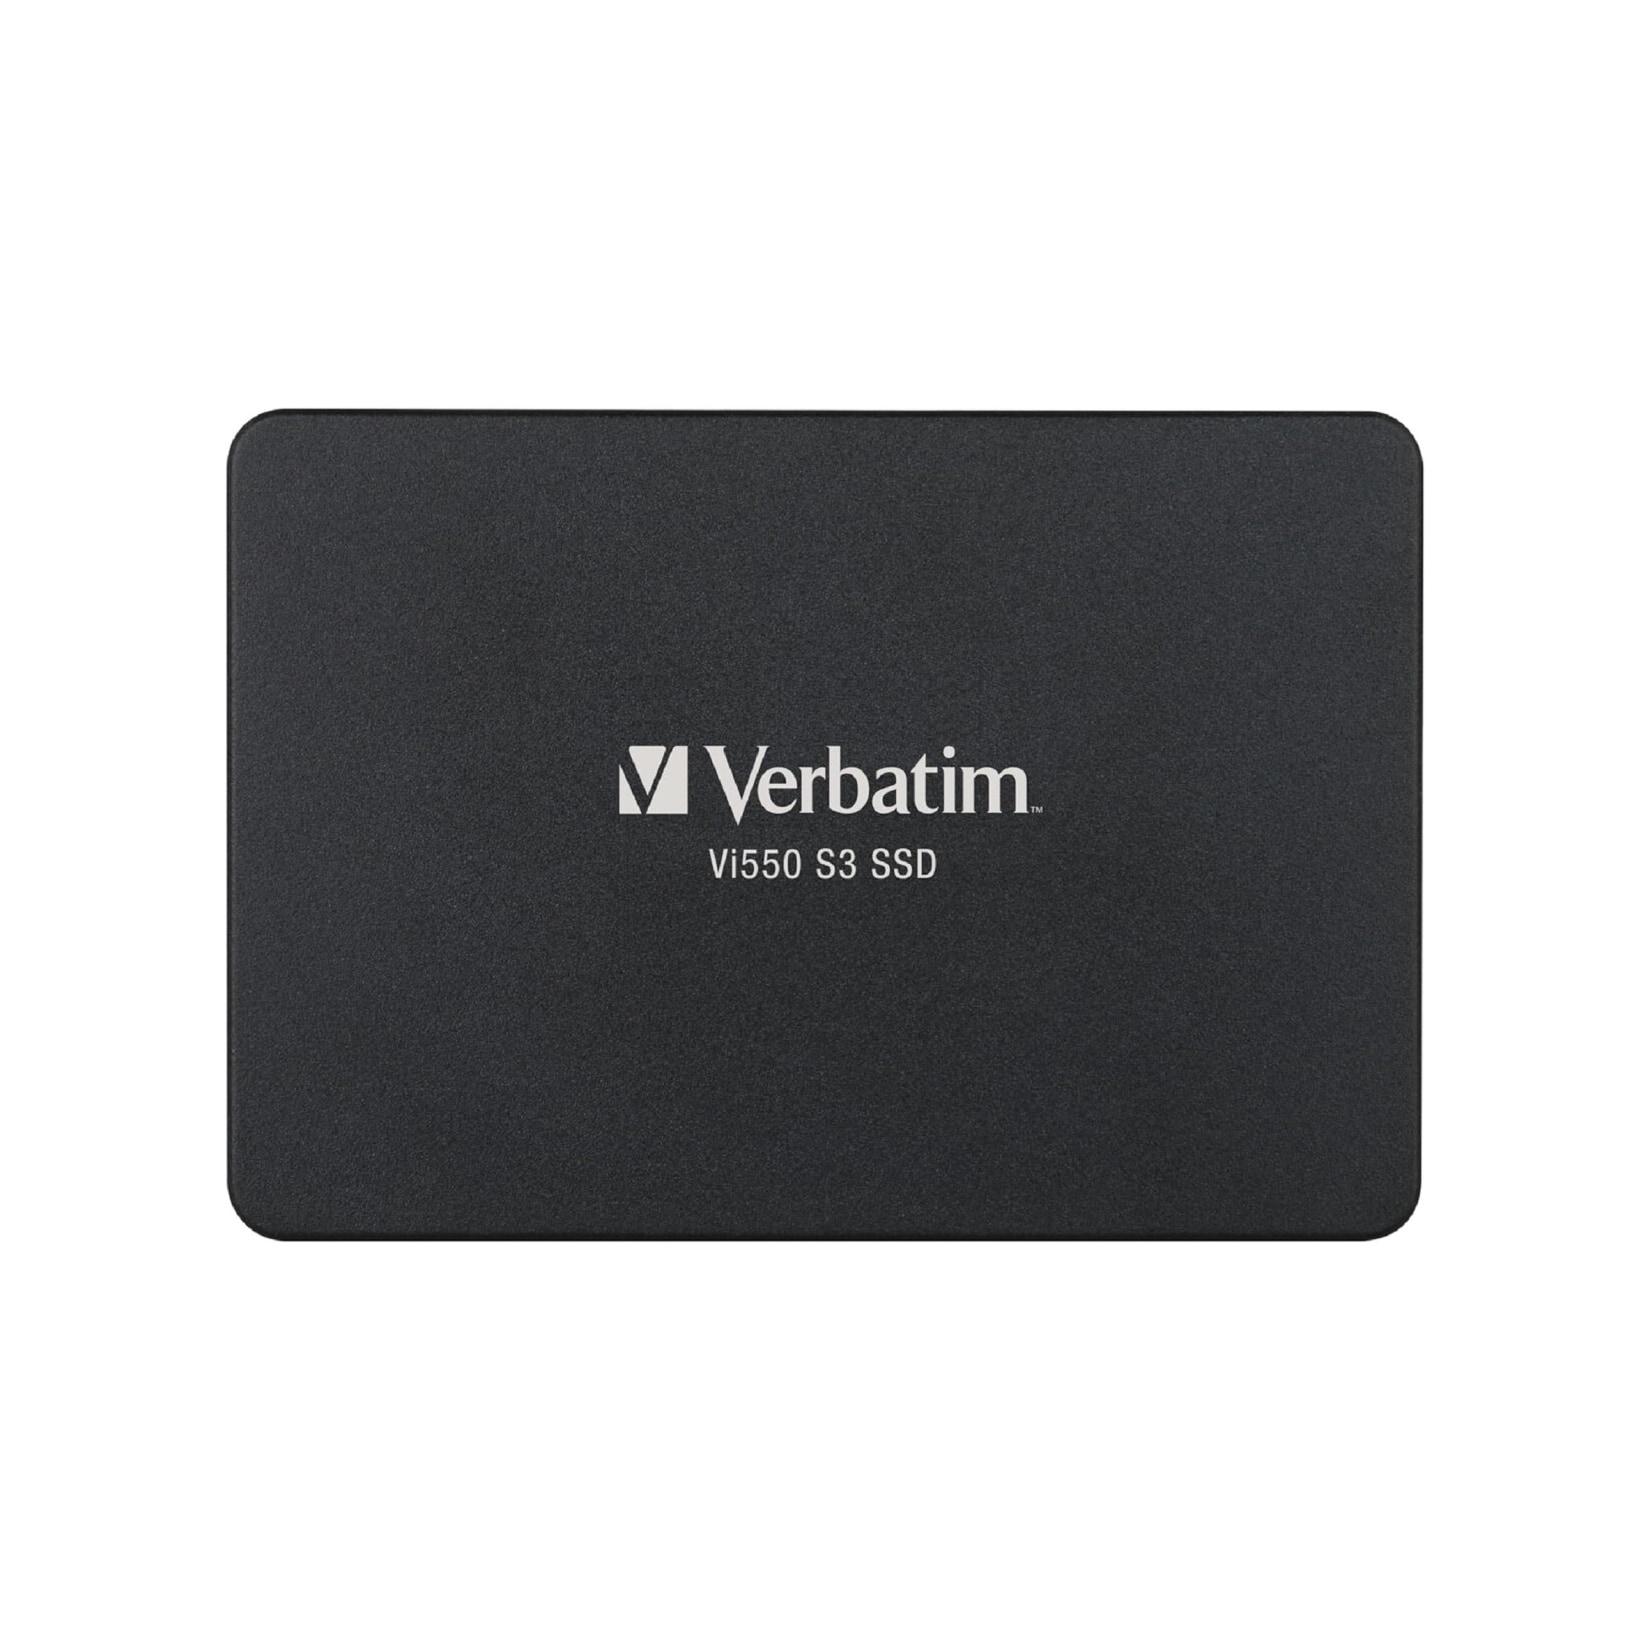
Interne SSD Maximale Produktivität für das BüroDie interne SSD (Solid State Drive) sorgt als direkter Ersatz für eine herkömmliche Festplatte für einen deutlichen Leistungsschub von Computern und Notebooks. Das Betriebssystem und Programme starten um ein Vielfaches schneller, wodurch War96,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wallner, Larissa: Theoretische ProduktivitätTheoretische Produktivität , Möglichkeitsbedingungen intellektueller Transgression in Kants kritischer Philosophie , Lackier-Sets > Autolackierbedarf , Erscheinungsjahr: 20240805, Produktform: Kartoniert, Titel der Reihe: Klostermann Weiße Reihe#13#, Autoren: Wallner, Larissa, Seitenzahl/Blattzahl: 615, Themenüberschrift: PHILOSOPHY / Aesthetics, Keyword: Aufklärung; Deutscher Idealismus; Erkenntnisvermögen; Freiheit; Kant, Immanuel; Kritische Philosophie; Philosophie; Theoretische Philosophie; Theoretische Produktivität; Ästhetik; Ästhetische Formen, Fachschema: Aufklärung (Epoche)~Philosophie / 17.-18. Jahrhundert~Erste Philosophie~Metaphysik~Philosophie / Metaphysik~Erkenntnistheorie~Philosophie / Erkenntnis~Ästhetik, Fachkategorie: Metaphysik und Ontologie~Epistemologie und Erkenntnistheorie~Ästhetik, Warengruppe: TB/Philosophie/Renaissance und Aufklärung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 196, Breite: 123, Höhe: 39, Gewicht: 614, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
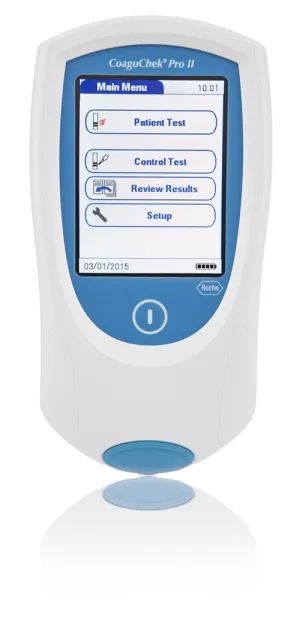
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
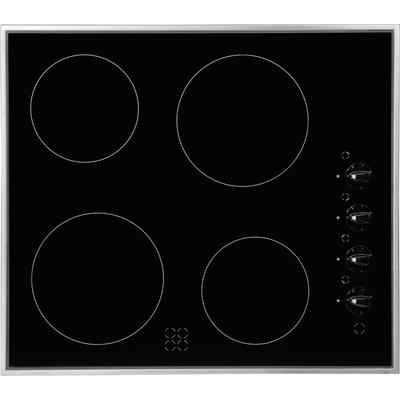
AMICA Elektro-Kochfeld, schwarz, B:57,5cm H:6,4cm T:50,5cm, Kochfelder, Zeitlose Bedienung – einfach, zuverlässig und bewährtProduktdetails: Farbbezeichnung: schwarz, Herstellungsland: Made in Europe, Leistung & Verbrauch bei integrierter Dunstabzugshaube: Modellbezeichnung: KMC 13282 E, Ausstattung & Funktionen: Bedienelemente: Touchpad, Rahmen Kochfeld: Edelstahlrahmen,...225,93 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V321,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Interne SSD Maximale Produktivität für das BüroDie interne SSD (Solid State Drive) sorgt als direkter Ersatz für eine herkömmliche Festplatte für einen deutlichen Leistungsschub von Computern und Notebooks. Das Betriebssystem und Programme starten um ein Vielfaches schneller, wodurch War96,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wallner, Larissa: Theoretische ProduktivitätTheoretische Produktivität , Möglichkeitsbedingungen intellektueller Transgression in Kants kritischer Philosophie , Lackier-Sets > Autolackierbedarf , Erscheinungsjahr: 20240805, Produktform: Kartoniert, Titel der Reihe: Klostermann Weiße Reihe#13#, Autoren: Wallner, Larissa, Seitenzahl/Blattzahl: 615, Themenüberschrift: PHILOSOPHY / Aesthetics, Keyword: Aufklärung; Deutscher Idealismus; Erkenntnisvermögen; Freiheit; Kant, Immanuel; Kritische Philosophie; Philosophie; Theoretische Philosophie; Theoretische Produktivität; Ästhetik; Ästhetische Formen, Fachschema: Aufklärung (Epoche)~Philosophie / 17.-18. Jahrhundert~Erste Philosophie~Metaphysik~Philosophie / Metaphysik~Erkenntnistheorie~Philosophie / Erkenntnis~Ästhetik, Fachkategorie: Metaphysik und Ontologie~Epistemologie und Erkenntnistheorie~Ästhetik, Warengruppe: TB/Philosophie/Renaissance und Aufklärung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 196, Breite: 123, Höhe: 39, Gewicht: 614, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schomburg, Amelie: Gesunde Produktivität für DummiesGesunde Produktivität für Dummies , Mehr schaffen ohne mehr Stress , Lenksäulen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20250507, Titel der Reihe: für Dummies##, Autoren: Schomburg, Amelie, Seitenzahl/Blattzahl: 288, Themenüberschrift: BUSINESS & ECONOMICS / Small Business, Keyword: Aufgabenorganisation; Effizienz; Gewohnheiten; Perfektionismus; Priorisieren; Produktivität; Prokrastination; Ratgeber; Ratgeber Wirtschaft; Selbstfürsorge; Spezialthemen Ratgeber; Spezialthemen Wirtschaft u. Management; Stressmanagement; Wirtschaft u. Management; Zeitmanagement, Fachschema: Beruf / Karriere~Karriere, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 176, Höhe: 15, Gewicht: 666, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interne SSD Maximale Produktivität für das BüroDie interne SSD (Solid State Drive) sorgt als direkter Ersatz für eine herkömmliche Festplatte für einen deutlichen Leistungsschub von Computern und Notebooks. Das Betriebssystem und Programme starten um ein Vielfaches schneller, wodurch War243,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.